
Bolivia logró uno de sus avances más destacados en inclusión financiera durante 2026, empujada por la rápida adopción de las billeteras móviles, los pagos a través de códigos QR y una creciente confianza ciudadana en los medios digitales. El país registró 47,5 puntos sobre 100 en el Índice de Inclusión Financiera (IIF), una subida de 4,5 puntos respecto a la medición precedente que le permitió salir del último puesto del ranking regional.
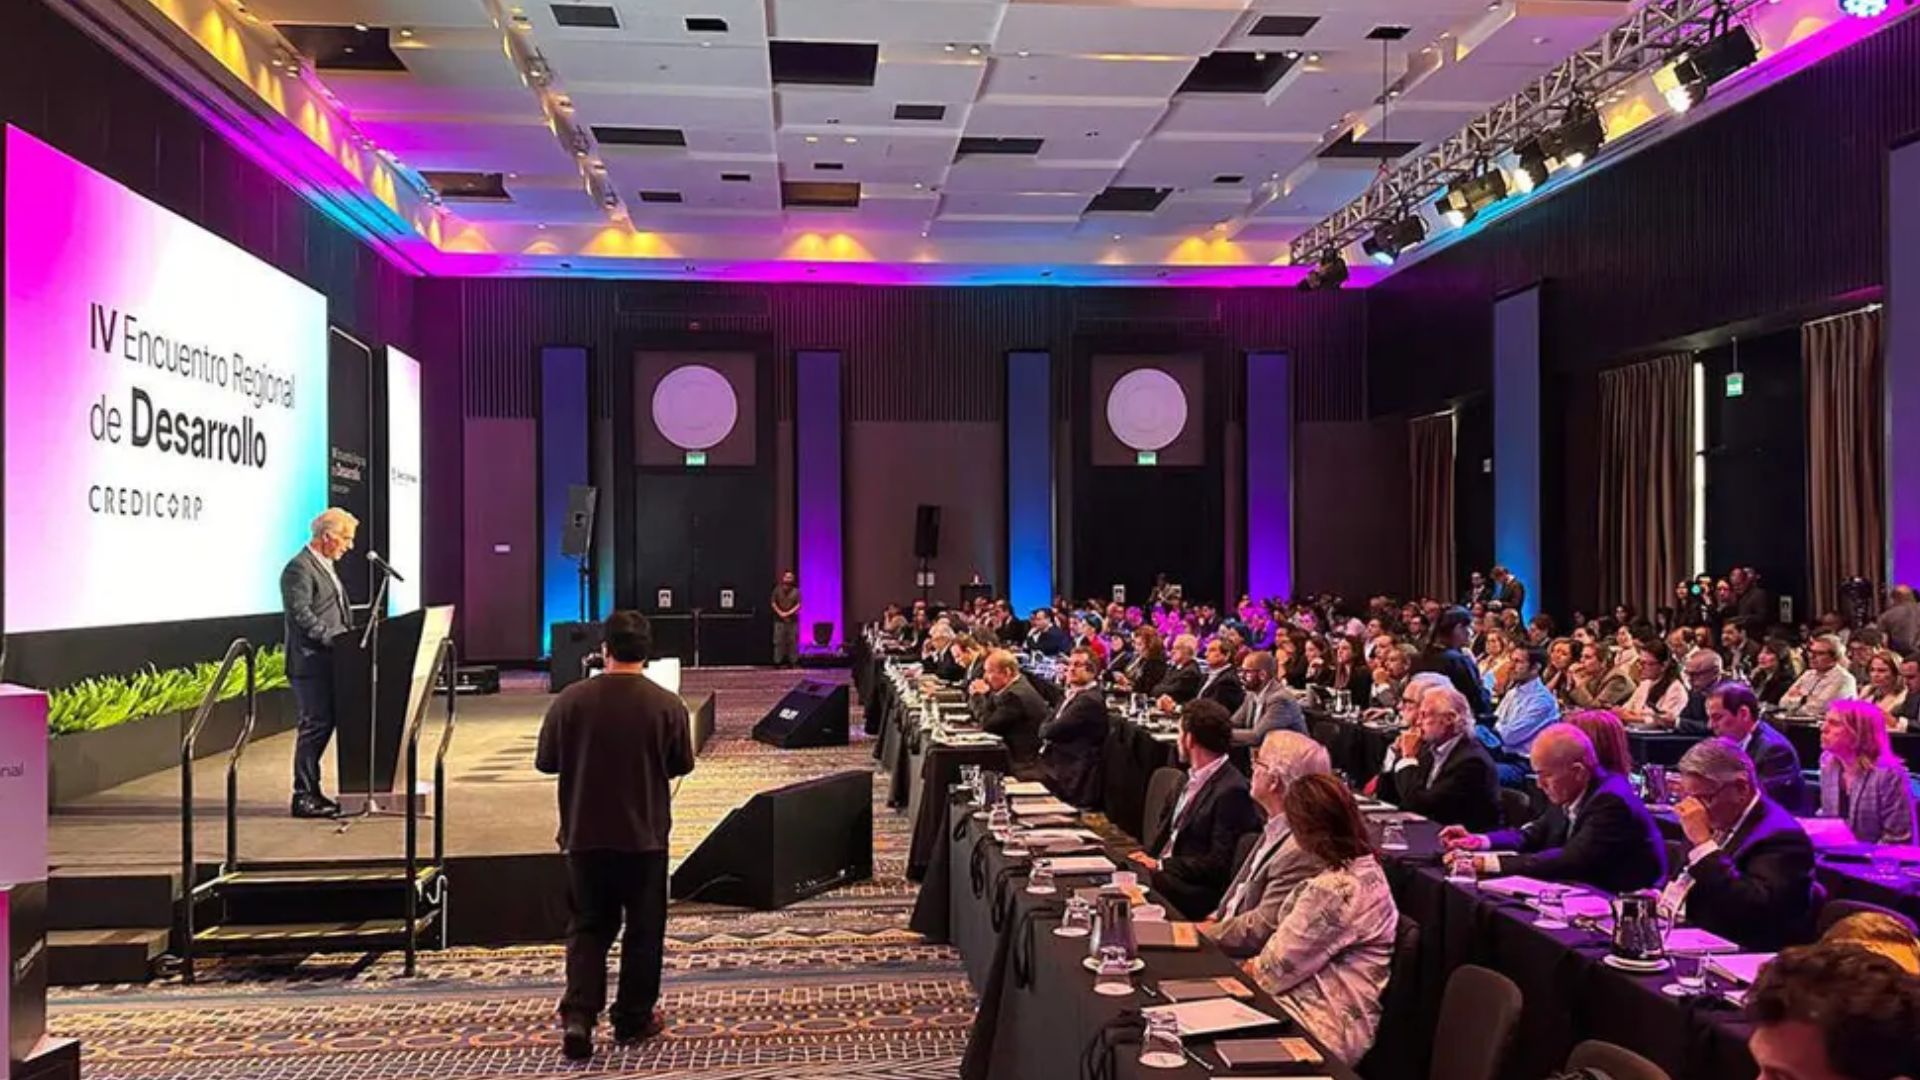
Los datos corresponden al informe anual elaborado por Credicorp, encargado de examinar la situación financiera en ocho países de Latinoamérica. En esta medición, Bolivia figuró como el segundo país con mayor crecimiento relativo, al tiempo que México descendió a la última posición de la tabla.
El documento subraya que el progreso boliviano va más allá de un incremento cuantitativo de usuarios con productos financieros: evidencia transformaciones en los hábitos cotidianos. Un número mayor de personas emplea canales digitales para cancelar compras, realizar transacciones y atender gastos del día a día, acortando distancias entre los servicios formales y la sociedad.
La penetración de las billeteras móviles ha sido determinante en este escenario, afianzándose como una alternativa recurrente frente al uso exclusivo del efectivo. La disponibilidad de plataformas y la masificación del código QR facilitaron que estos instrumentos se inserten en el comercio y las finanzas personales.
Las billeteras móviles ganan terreno en Bolivia
Según los resultados del informe, el 58% de los bolivianos posee una billetera móvil actualmente. Este porcentaje sobrepasa por nueve puntos el promedio registrado en las naciones evaluadas y representa un salto de 43 puntos en comparación con 2021, cuando solo el 15% de los consultados contaba con este mecanismo.
La asiduidad de las operaciones también aumentó: el 37% de los usuarios de billeteras móviles las emplea a diario, lo que confirma que pasaron de ser una alternativa esporádica a un hábito plenamente integrado.
Esta dinámica digital se constata en el comercio, la contratación de servicios y el transporte público, donde la operación mediante teléfonos celulares agiliza gestiones que antes estaban condicionadas al dinero físico.
Jorge Arrunátegui, gerente de Sostenibilidad del Banco de Crédito del Perú (BCP), vinculó el repunte boliviano con la variedad de opciones digitales disponibles y la naturalidad con la que el pago mediante QR se integró a las dinámicas cotidianas.
El directivo relató que, en una visita al territorio boliviano, evidenció el uso habitual de estos mecanismos en múltiples actividades comerciales y de transporte, factor que, a su criterio, ayuda a explicar el avance obtenido en la escala regional.
Aumenta la confianza en los pagos digitales
El informe del IIF revela asimismo una mejora sustancial en la valoración de estas tecnologías: en 2026, el 71% de la ciudadanía boliviana percibe como útiles las herramientas digitales de pago, superando marcadamente el 53% reportado en 2025.
Este incremento de 18 puntos porcentuales muestra que los usuarios no solo acceden a las alternativas electrónicas, sino que constatan su efectividad en la vida diaria. La cifra sobrepasa la media de la región y se aproxima a los registros de Argentina, uno de los referentes del estudio.
La opinión favorable hacia los servicios financieros es indispensable para consolidar su permanencia. Cuando la población comprueba la utilidad y confía en el sistema, incrementa la probabilidad de mantener estas herramientas en sus labores económicas habituales.
En esa línea, Gianfranco Ferrari, CEO de Credicorp, remarcó que la confianza generada por las operaciones digitales puede abrir la puerta hacia otros servicios formales, incluyendo cuentas de ahorro, financiamiento y pólizas de seguro.
Ferrari consideró que esta evolución podría favorecer principalmente a mujeres, microempresarios y comunidades rurales, grupos para los cuales los servicios financieros estructurados representan una vía para gestionar sus ingresos e impulsar sus iniciativas económicas.
Un avance que todavía enfrenta desafíos
A pesar de la mejoría, la calificación de 47,5 sobre 100 refleja que el país tiene tareas pendientes. La expansión del uso de billeteras móviles es un paso relevante, pero el reto de fondo radica en extender los beneficios a un espectro poblacional más amplio con acceso efectivo a un portafolio integral de productos.
En este proceso, la confianza ciudadana resulta elemental. Arrunátegui enfatizó que la percepción sobre la calidad de las entidades bancarias y la experiencia directa del usuario condicionan la continuidad en el uso de los servicios.
Aunque el manejo frecuente de los canales electrónicos facilita el vínculo con la banca, la inclusión plena demanda que los productos atiendan las necesidades puntuales y se acomoden a los diferentes sectores poblacionales.
En consecuencia, el auge de los medios digitales abre oportunidades para incentivar el ahorro, el crédito y la cobertura financiera, en la medida en que venga acompañado de alternativas estables y ajustadas a la realidad de cada rubro.
El panorama regional también muestra una mejora
En la edición 2026 del estudio se resalta además que el promedio conjunto de los ocho países evaluados superó, por primera vez desde el inicio de las mediciones, la barrera de los 50 puntos sobre 100.
El registro da cuenta de un progreso en la relación entre los usuarios latinoamericanos y los servicios financieros, pese a las disparidades existentes entre las economías. La situación de Bolivia llama la atención por el ritmo de su avance y el impacto de los medios digitales en su desempeño.
La investigación es desarrollada anualmente desde 2021 por el Banco de Ideas de Credicorp con el objetivo de medir el acceso, uso y percepción de las finanzas en Argentina, Bolivia, Chile, Colombia, Ecuador, México, Panamá y Perú.
En la medición de este año se recopiló información de más de 13.000 personas mayores de 18 años durante junio, orientada a ubicar avances, brechas y requerimientos de la ciudadanía en materia financiera.
Las cifras alcanzadas demuestran el protagonismo que las billeteras móviles y los cobros QR han tomado en Bolivia, donde el siguiente desafío consistirá en profundizar esa adopción para acercar una oferta financiera más extensa a la población. (Economy)